

Microsoft, Temmuz ile Eylül 2026 arasındaki dönemde gelirini yüzde 19 artırarak 92,3 milyar dolara çıkardı. Azure yüzde 48 büyürken, Windows OEM ve cihaz gelirleri yüzde 22 geriledi. Sonuçlar, şirketin bulut altyapısı ile tüketici ürünleri arasındaki farkı daha görünür hâle getiriyor.
Microsoft finansal sonuçlarını 28 Ekim’de açıkladı. Şirketin resmî raporuna göre faaliyet kârı 45,9 milyar dolara, GAAP esaslı net kârı 36,6 milyar dolara ulaştı. Ancak net kârdaki yüzde 32 artışı okurken OpenAI yatırımlarının muhasebe etkisini ayrıca değerlendirmek gerekiyor. Bu etki çıkarıldığında düzeltilmiş net kâr artışı yüzde 18 seviyesinde kalıyor.
Buradaki dönem adlandırması küçük ama önemli bir ayrıntı. Microsoft’un mali yılı temmuzda başladığı için açıklanan sonuçlar, takvim yılının üçüncü çeyreğini kapsayan 2027 mali yılının birinci çeyreğine ait. Haberdeki yıllık karşılaştırmalar, aksi belirtilmedikçe 30 Eylül 2025’te biten üç aylık dönemle yapılıyor. Böylece yaz aylarını kapsayan bir raporu 2027’de gerçekleşmiş sonuçlar gibi okumamak gerekiyor.
Microsoft’un kârındaki artışın arkasında ne var?
Gelir tablosundaki kesin rakamlar toplam gelirde 92,279 milyar dolar, faaliyet kârında 45,915 milyar dolar. Bir yıl önce bu değerler sırasıyla 77,673 milyar ve 37,961 milyar dolardı. Faaliyet kârı böylece yüzde 21 büyüdü. Net kâr ise 27,747 milyar dolardan 36,629 milyar dolara yükseldi. Seyreltilmiş hisse başına kâr 3,72 dolardan 4,92 dolara çıktı.
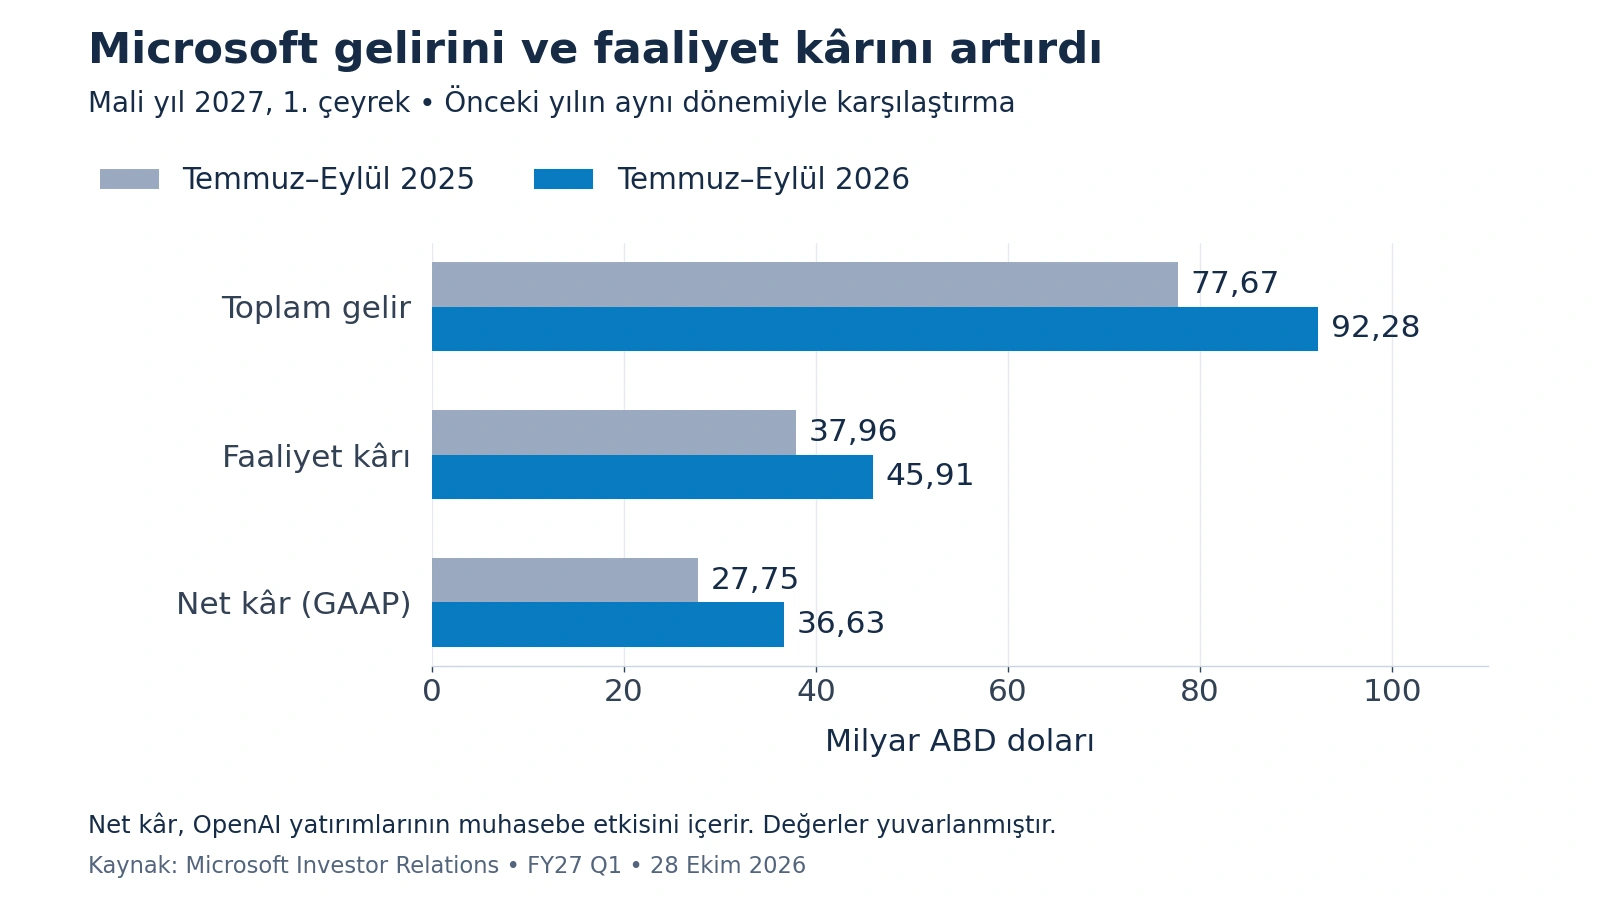
Grafikte gelir ile kâr aynı para biriminde ve sıfırdan başlayan ölçekte gösteriliyor. Faaliyet kârının gelirden biraz daha hızlı büyümesi, hesaplanan faaliyet kâr marjını yaklaşık yüzde 48,9’dan yüzde 49,8’e taşıyor. Net kâr sütunundaki daha belirgin sıçrama ise yalnızca satışların artmasıyla açıklanmıyor.
OpenAI yatırımları geçen yıl net kârı 3,086 milyar dolar azaltmıştı. Bu çeyrekte aynı yatırımların etkisi 207 milyon dolarlık kazanç oldu. Microsoft, bu kalemi dışarıda bıraktığı non-GAAP karşılaştırmada 36,422 milyar dolar net kâr ve 4,89 dolar seyreltilmiş hisse başına kâr bildiriyor. Önceki yılın aynı temeldeki değerleri 30,833 milyar dolar ve 4,13 dolardı. GAAP ile düzeltilmiş sonuç arasındaki farkı bilmek, büyümenin nereden geldiğini anlamayı kolaylaştırıyor.
Döviz kuru etkisi de ayrı bir hesap. Şirket, faaliyet kârının sabit kurla yüzde 22, düzeltilmiş net kârın yüzde 19 büyüdüğünü belirtiyor. Raporlanan oranlar ise yüzde 21 ve yüzde 18. Sabit kur hesabı, faaliyetleri önceki dönemin döviz kurlarıyla karşılaştırıyor; kasaya giren farklı bir dolar tutarını ifade etmiyor.
Azure büyürken raporlama yapısı değişti
Bu raporun önceki bilançolardan ayrılan noktalarından biri, Microsoft’un iki segmentli yeni yapısı. Agents and Infra 76,795 milyar dolar gelir üretti ve yüzde 25 büyüdü. Devices and Consumer geliri ise yüzde 3 azalarak 15,484 milyar dolara indi. Microsoft, önceki yıl verilerini de bu yapıya uygun biçimde yeniden düzenledi. Dolayısıyla eski raporlardaki üç segmenti yeni iki segmentle doğrudan eşleştirmek doğru bir karşılaştırma vermiyor.
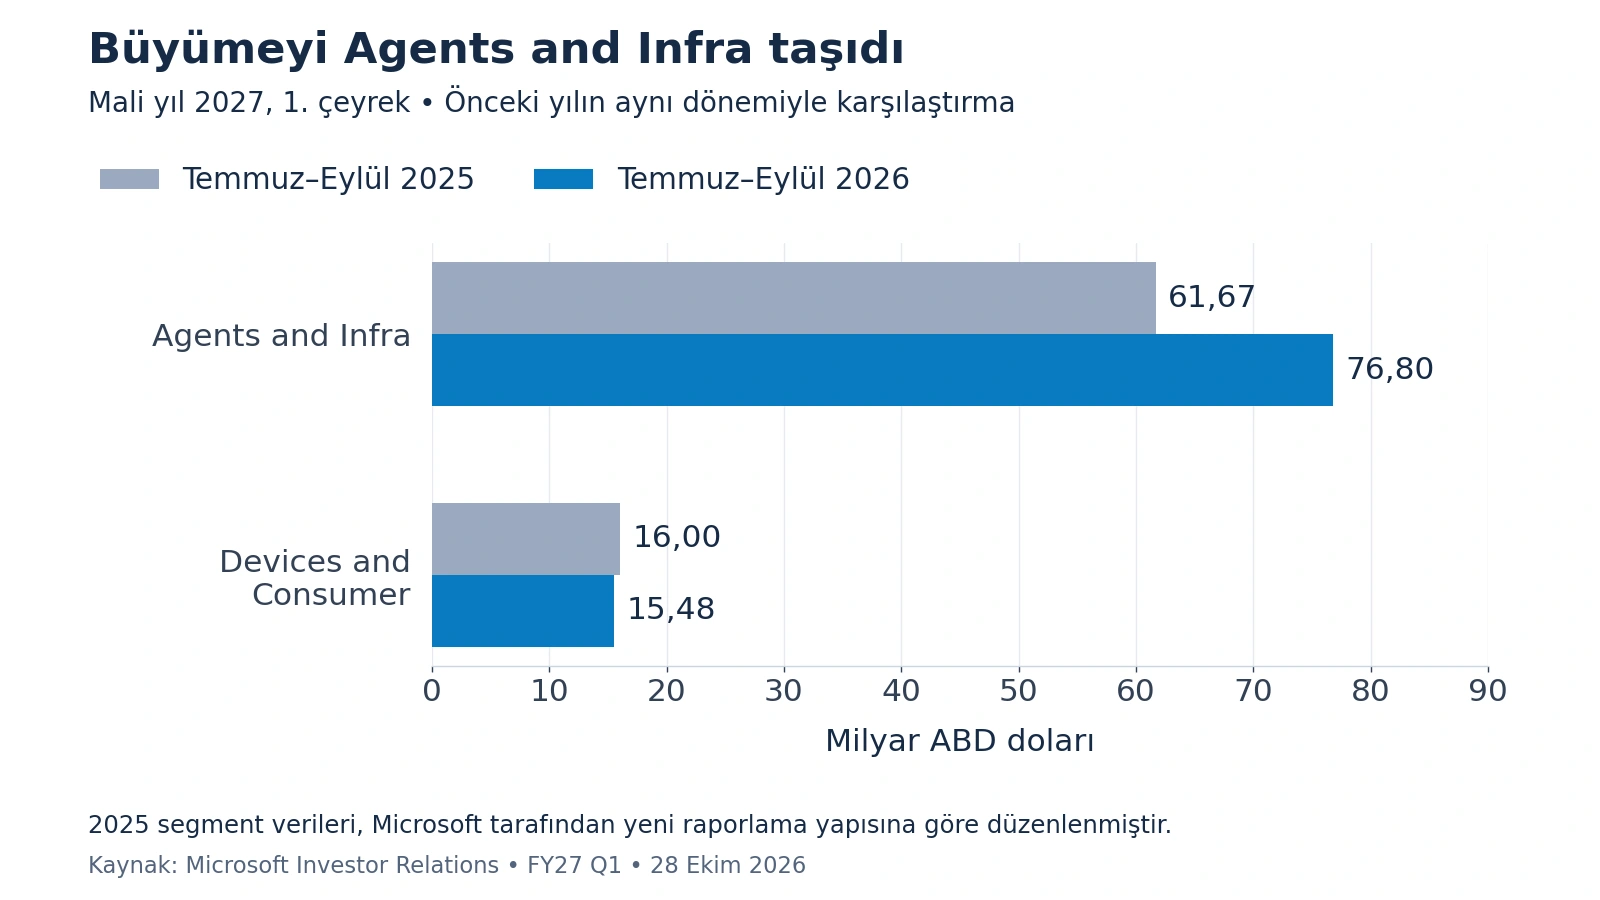
Yeniden düzenlenmiş karşılaştırma, büyümenin dağılımını açıkça gösteriyor. Agents and Infra geliri yaklaşık 15,1 milyar dolar artarken, Devices and Consumer tarafındaki düşüş yaklaşık 517 milyon dolar oldu. İki hareket birlikte toplam gelirdeki 14,6 milyar dolarlık artışı oluşturuyor. Tüketici segmentindeki gerileme, şirketin tamamının küçüldüğü anlamına gelmiyor.
Azure’un geliri 22,384 milyar dolardan 33,165 milyar dolara yükseldi. Yüzde 48’lik büyüme hem raporlanan hem sabit kur temelinde aynı. Microsoft Cloud geliri 63,9 milyar dolara ulaşırken raporlanan büyüme yüzde 30, sabit kur büyümesi yüzde 31 oldu. Bu göstergeler farklı kapsamları anlatıyor: Azure, Microsoft Cloud ve segment gelirleri birbiriyle örtüştüğü için tutarları toplayıp yeni bir toplam üretmemek gerekiyor.
Microsoft 365 ticari bulut geliri raporlanan temelde yüzde 17 arttı. Şirket, geçen yıl dönem içinde gelir kaydından gelen bir puanlık faydayı normalleştirdiğinde büyümenin yüzde 18 olduğunu söylüyor. Bu düzeltme, OpenAI yatırımlarını çıkaran net kâr hesabından farklı. Tüketici bulut gelirindeki artış yüzde 17, sektör çözümleri bulut gelirindeki artış yüzde 10 oldu.
Ticari müşterilerden kalan performans yükümlülükleri yüzde 73 artarak 677 milyar dolara ulaştı. Bu gösterge, sözleşmeye bağlanmış ancak henüz gelir olarak kaydedilmemiş işlerin büyüklüğünü anlatıyor. Mevcut çeyreğin satışına eklenebilecek bir tutar değil. Ayrıca bu büyüklük, işlerin tamamının gelecek çeyrekte gelir yazılacağını da göstermiyor.
Windows ve Xbox tarafında daha zayıf bir tablo var
Windows OEM ve cihaz gelirindeki yüzde 22 düşüş, tüketici tarafının en belirgin gerilemesi. Ürün bazındaki tabloda bu iş kolu 4,551 milyar dolardan 3,551 milyar dolara iniyor. Buna karşılık trafik edinme maliyetleri hariç arama ve reklam geliri yüzde 12 büyüdü. Aynı segment içindeki işlerin bile farklı yönlerde hareket edebilmesi, tek bir toplamın ayrıntıları neden gizleyebildiğini gösteriyor.
Xbox içerik ve hizmet geliri raporlanan temelde yüzde 2, sabit kurla yüzde 1 azaldı. Toplam Xbox ürün grubunun geliri 5,508 milyar dolardan 5,379 milyar dolara düştü. Bunlar gelir göstergeleri; tek başlarına konsol satış adedini, oyuncu sayısını veya belirli bir oyunun başarısını açıklamıyor. Bu sonuçlardan her Xbox kullanıcısının daha az harcama yaptığı gibi bir çıkarım üretmek de mümkün değil.
Yatırımların nakit akışına etkisi
Microsoft’un faaliyetlerden sağladığı nakit 45,057 milyar dolardan 58 milyar dolara yükseldi. Aynı dönemde nakit maddi duran varlık alımları 19,394 milyar dolardan 39,367 milyar dolara çıktı. Yani faaliyet nakdi yaklaşık yüzde 29 artarken, bu yatırım kalemi iki katını aştı. Kâr tablosundaki güçlenmenin nakit tarafında aynı büyüklükte bir rahatlama yaratmamasının temel nedeni burada görülüyor.
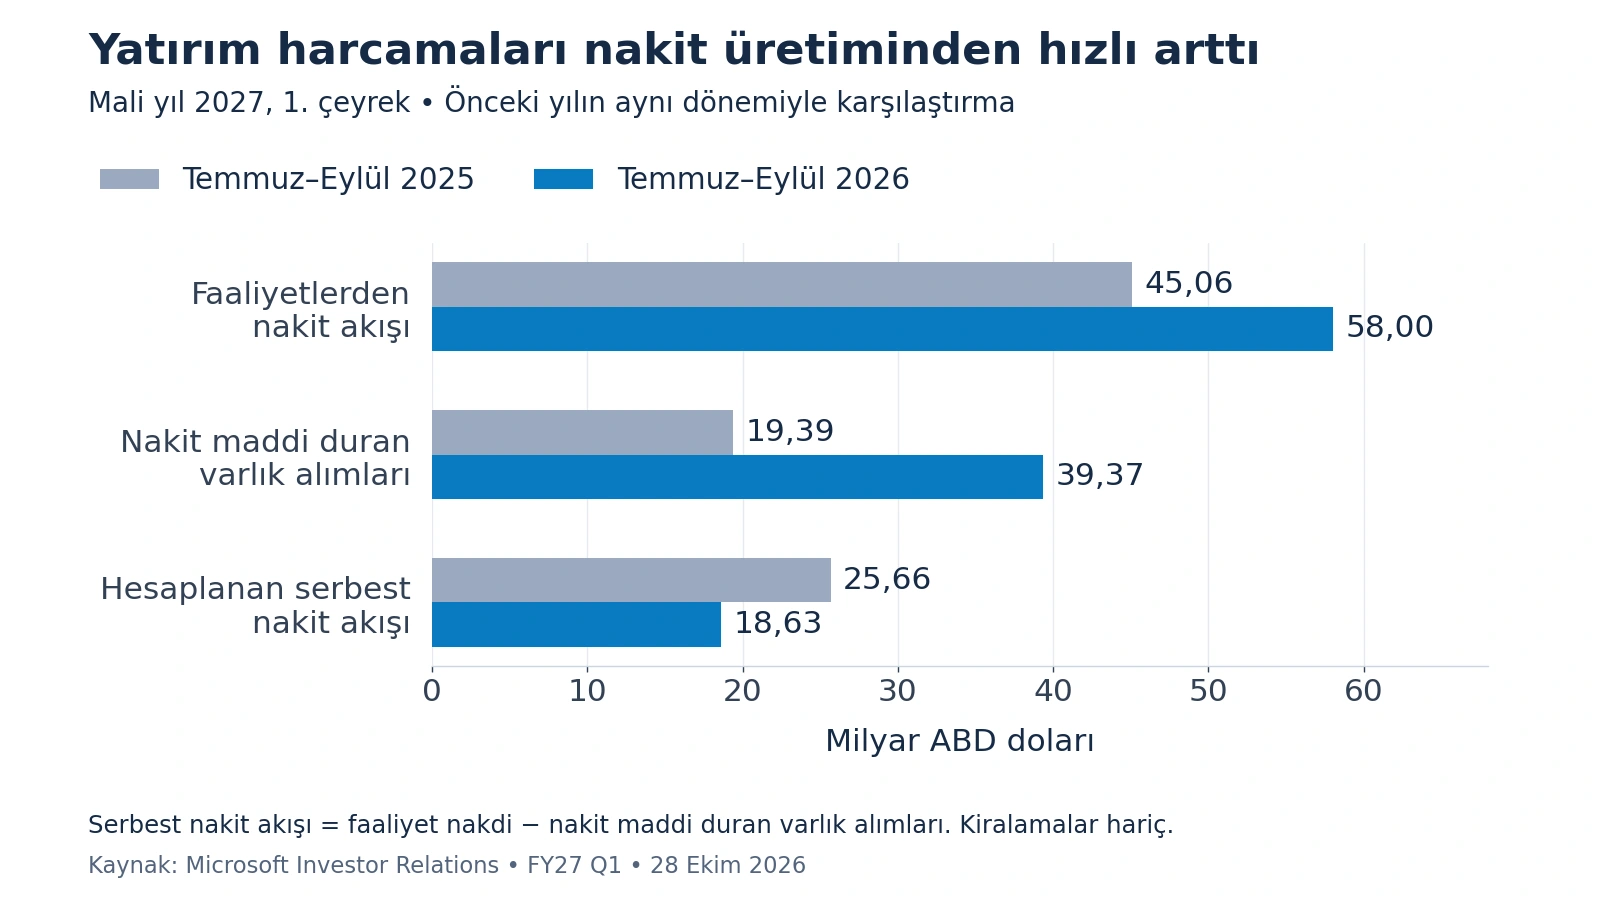
Grafikteki serbest nakit akışı, faaliyet nakdinden nakit maddi duran varlık alımlarını çıkararak hesaplandı. Bu yöntemle tutar 25,663 milyar dolardan 18,633 milyar dolara geriliyor. Finansal kiralamaları içeren yatırım tanımlarıyla aynı kapsamda olmayan bu hesabı, şirketin bütün yatırım taahhütlerinin toplamı gibi okumamak gerekiyor. Ayrıca nakit akışı ile net kâr farklı zamanlama ve muhasebe kurallarıyla oluşuyor.
Analiz: Bulut büyüyor, maliyetin karşılığını gösterme ihtiyacı sürüyor
Microsoft’un bu çeyreği, yapay zekâ yarışını yalnızca yeni model duyuruları üzerinden takip etmenin neden yetersiz kaldığını gösteriyor. Azure’daki artış, altyapı talebinin gelir tablosuna yansıdığını ortaya koyuyor. Bununla birlikte bütün Azure gelirini yapay zekâ geliri saymak mümkün değil. Raporda ayrı biçimde açıklanmayan bir katkıyı büyümenin tamamına yaymak, şirketin başarısını açıklamak yerine abartmak olur.
Kurumlar açısından dikkat çekici nokta, altyapı ile günlük iş araçlarının birlikte büyümesi. Ancak Microsoft 365’in gelir artışı, tek başına Copilot kullanan her çalışanın verimliliğinin yükseldiğini kanıtlamıyor. Bir kurumun değerlendirmesi hâlâ aynı soruya dayanmalı: Lisans ve altyapı maliyeti karşılığında hangi iş daha kısa sürede, hangi doğruluk ve güvenlik düzeyinde tamamlanıyor? Finansal sonuçlar talebi gösterir; kullanımın kalitesini ayrıca ölçmek gerekir.
Tüketici tarafında ise Windows ve Xbox’taki zayıflık, bulut başarısının bütün ürünlere eşit biçimde dağılmadığını hatırlatıyor. Kullanıcıların bu bilanço üzerinden yeni bir fiyat indirimi, donanım takvimi veya abonelik değişikliği beklemesi için yeterli veri yok. Şirketin ticari öncelikleriyle tüketicinin günlük deneyimi arasında otomatik bir bağ kurmamak gerekiyor.
Asıl izlenmesi gereken denge, büyüyen iş hacmiyle yatırımların üreteceği nakit arasındaki ilişki. Sözleşme bakiyesi talep görünürlüğü sağlıyor, fakat harcamaların tamamının hangi hızla geri döneceğini garanti etmiyor. Nakit yatırımlarının faaliyet nakdinden hızlı büyümesi de bu soruyu canlı tutuyor. Sonraki raporlarda Azure talebinin sürmesi kadar, kurulan kapasitenin ne kadar verimli kullanıldığı ve nakit üretiminin yatırımlara nasıl yetiştiği önem taşıyacak.
Günün Öne Çıkan Fırsatları
REKLAM — Bu içerikte satış ortaklığı bağlantıları bulunmaktadır. Bu bağlantılar üzerinden yapılan alışverişlerden Teknoblog komisyon kazanabilir. Satış ortaklığı açıklaması
